Hogyan mérhető, mit változtat egy mikrohitel a vállalkozó, a térség és a közösség életében
A mikrohitel-programok eredményeit a legtöbb beszámoló a kihelyezett kölcsönök számával és összegével méri. Ez a munka mennyisége, nem a hatása. A MAGYAR FENNTARTHATÓSÁGI KÖZPONT Alapítvány továbbfejlesztett hatásmérési rendszere, a SOIMP 2.0 azt követi, ami a kölcsön után történik: a vállalkozással, a térséggel és a közpénzzel.
Kibocsátás, eredmény, hatás
A hatásmérés három szintet különböztet meg. A kibocsátás a szolgáltatás közvetlen terméke: a folyósított kölcsön, a megtartott konzultáció. Az eredmény a változás az ügyfélnél: elindul és talpon marad a vállalkozás, nő az árbevétele, alkalmazottat vesz fel. A hatás a társadalmi következmény: a munkahely, az adó- és járulékbevétel, az elkerült szociális kiadás, az élénkebb helyi gazdaság.
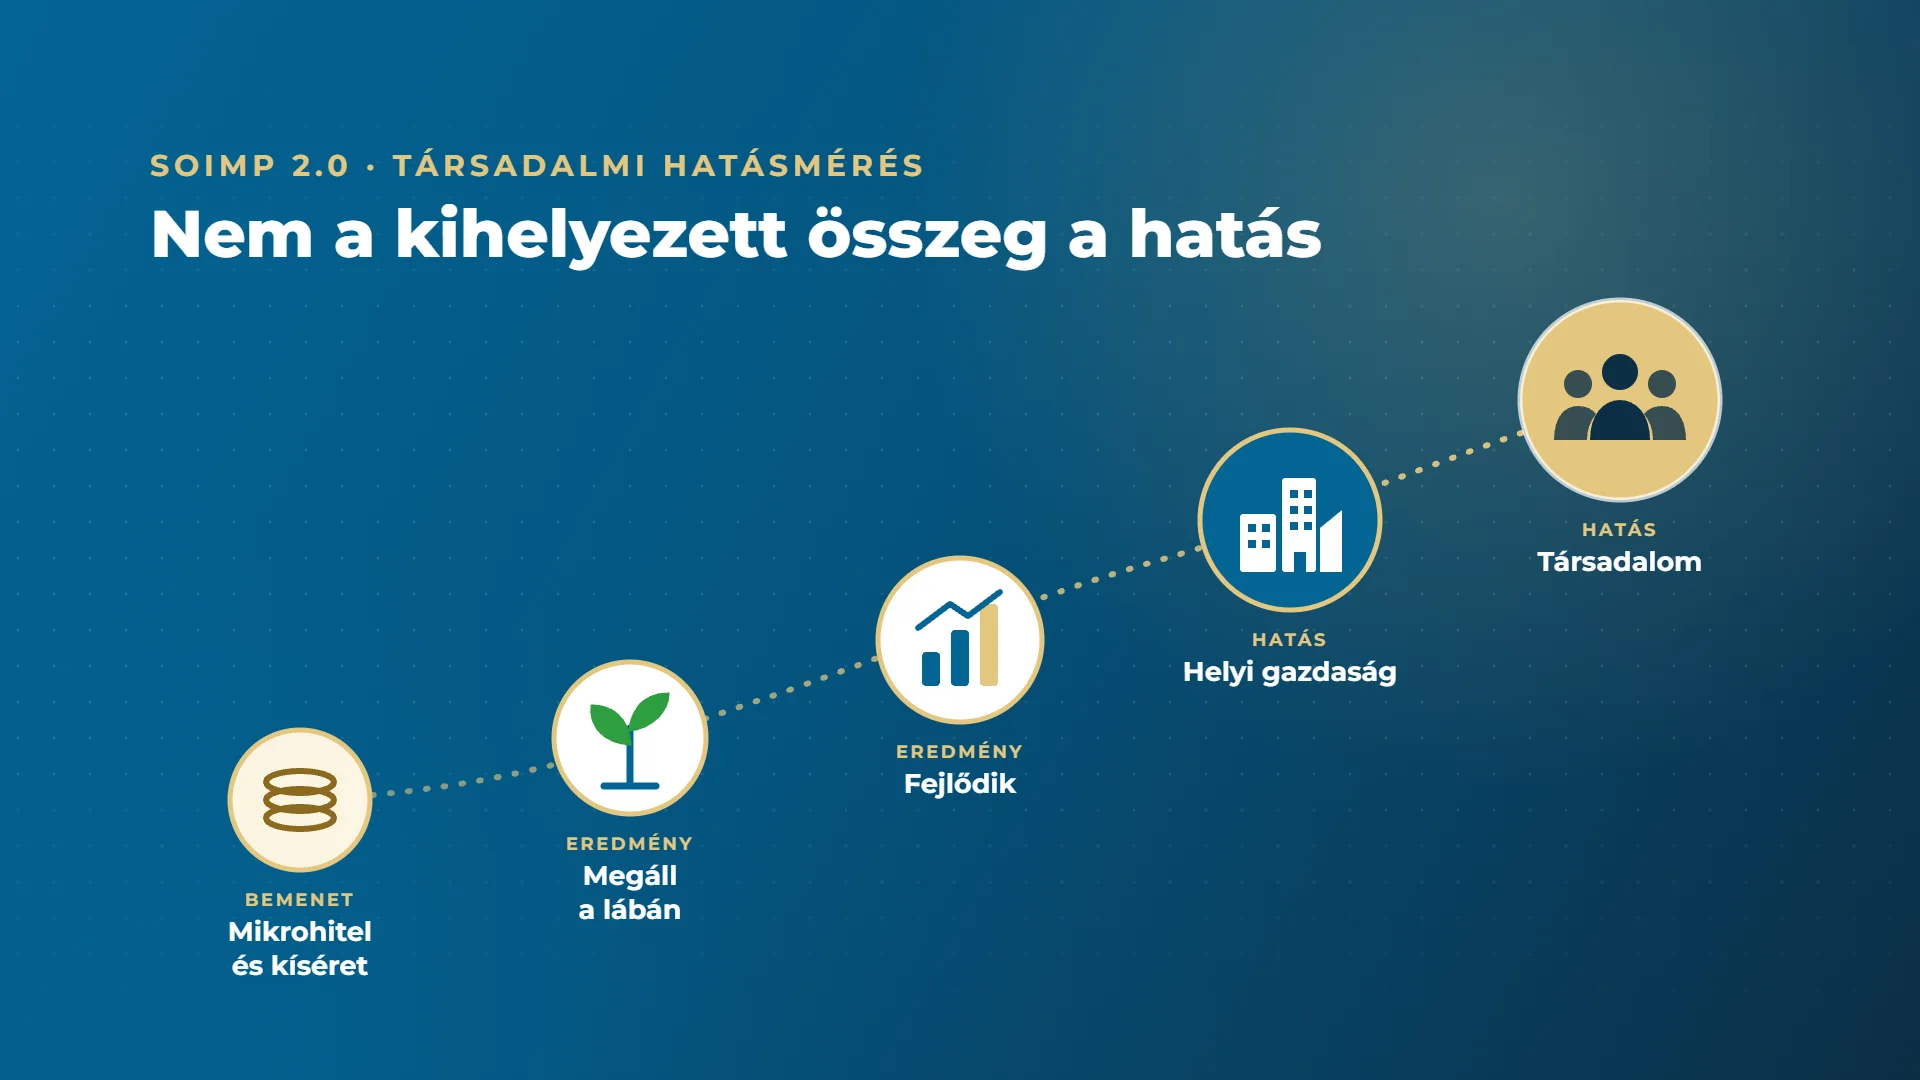
A kibocsátás azt mutatja meg, mennyit dolgozott egy program. Hogy megérte-e, azt az eredmény és a hatás dönti el – ezért a mérés a mikrohitel és a kötelező üzletfejlesztési kíséret teljes láncát követi:
- BemenetMikrohitel és kíséretKölcsön, induló diagnosztika, konzultációk, tanácsadás.
- EredményMegáll a lábánElindul vagy stabilizálódik, szabályosan működik és adózik.
- EredményFejlődikNő az árbevétele és a létszáma, ellenállóbb lesz, külső finanszírozásra érik.
- HatásErősödik a helyi gazdaságMunkahelyek, közteher-bevétel, bővülő helyi kínálat.
- HatásNyer a társadalomBiztosabb jövedelem, aktívabb térség, kisebb szociális kiadás.
Először a nyilvántartás, aztán a kérdőív
Egy mikrovállalkozótól adatot kérni drága: minden kérdés a vállalkozás idejéből megy el. A SOIMP 2.0 ezért abból indul ki, hogy amit nyilvános nyilvántartás megmutat – a NAV adatbázisai, a cégjegyzék, a közzétett beszámolók –, azt nem kérdezi meg. A vállalkozást a folyósítás után 12, 24 és 36 hónappal a nyilvántartások alapján követik; minden más a kíséret rutinjában keletkezik.
2 percvisszajelzés a folyamatról három hónappal a folyósítás után
10 percéves kérdőív, legfeljebb húsz kérdéssel
36 hónapkövetés nyilvános nyilvántartásokból, a vállalkozó terhe nélkül
A mérés a vállalkozásra, a helyi gazdaságra és a társadalomra terjed ki, és mindhárom szinten elkülöníti a tényadatot attól, ahogyan a vállalkozó maga megéli a változást. A kettő együtt adja a teljes képet: a beszámoló megmutatja, mennyivel nőtt az árbevétel, a vállalkozó válasza pedig azt, javult-e az anyagi biztonsága, a lelki nyugalma, a jövőképe.
A legnehezebb kérdés: mi köszönhető a programnak?
A vállalkozás akkor is változik, ha nem kap kölcsönt: bővül a piac, jön egy jó év – vagy éppen fordítva. A SOIMP 2.0 ezért minden eredményt két értékkel közöl: a teljes változással és a programnak tulajdonítható résszel, és minden jelentés kimondja, mi mért, mi modellezett és mi ellenőrzött érték.
A tulajdonítás egymást ellenőrző rétegekre épül. Az első a vállalkozó saját értékelése: megvalósult volna-e ugyanez kölcsön és kíséret nélkül. A második az országos vállalkozás-demográfiai adatokkal való összevetés, a harmadik a hasonló, de támogatásban nem részesült vállalkozásokból párosított kontrollcsoport. A társadalmi és költségvetési hatást az Európai Mikrofinanszírozási Hálózat (EMN) hatásmodellje alapján számítják, a magyar adózási sajátosságokra saját modellel.
Hová jut tovább a vállalkozás?
A belépő szintű finanszírozás kulcskérdése, mi történik a kölcsön után. A SOIMP 2.0 minden működő ügyfelet egy finanszírozási állapotba sorol: banktól vagy más pénzügyi szolgáltatótól kapott finanszírozást, újabb mikrohitelt vett fel, kielégítetlen finanszírozási igénye maradt, nincs szüksége külső forrásra, vagy kilépett.
Az ismétlő finanszírozás nem kudarc. A mikrovállalkozások többségének a mikrohitel szintje a tartósan megfelelő szint; a kérdés az, hogy az igényük ki van-e elégítve. A bankba lépés a belépő szint hídszerepét, az ismétlő finanszírozás és a kielégítetlen igény együtt a belépő szint tartós szükségességét mutatja. Ezt a szemléletet fejti ki „Az első lépcső” című tanulmány is.
A vállalkozó a mérés szereplője
A hatásmérés adatai a hiteldöntést nem befolyásolják, a hitelbírálók nem is látják őket. A válaszadás önkéntes, a vállalkozó évente visszakapja a saját számait, és azt is, hol áll a hasonló vállalkozásokhoz képest. Az adatokat a hitelezéstől elkülönített, álnevesített nyilvántartás kezeli, és harmincnál kisebb csoportról nem jelenik meg adat.
Közös európai mérce – a hálózat számára is
A módszertan a mikrohitelezés európai magatartási kódexéhez (European Code of Good Conduct for Microcredit Provision), az Európai Beruházási Alap társadalmi adatszolgáltatási követelményeihez és az EMN hatásmodelljéhez igazodik. A rendszer úgy épül fel, hogy a Magyar Mikrofinanszírozási Hálózat hitelnyújtó tagjai saját, elkülönített adatkörrel csatlakozhassanak: így a hálózat szintjén is összevethető, közös módszertan szerint mért eredmények születhetnek.
A kérdés nem új a hálózatban. A Székesfehérvári Regionális Vállalkozásfejlesztési Alapítvány 2014-ben és 2015-ben ügyfelei körében mérte fel a mikrohitel társadalmi hatását, az eredményeket Vonnák Péter 2016-os tanulmánya dolgozta fel – ezek az eredmények itt olvashatók. A SOIMP 2.0 erre a tapasztalatra épít: a nyilvános nyilvántartásokra, a kontrollcsoportos ellenőrzésre és az európai hatásmodellre helyezi a mérést.
Az első visszajelzések 2027 tavaszán érkeznek, az első egyéves eredmények 2028 elején állnak elő, az első éves hatásjelentés 2028. május 31-ig jelenik meg.
A teljes módszertan
A mutatók meghatározása, a mérési pontok, a tulajdonítás rétegei és az adatvédelmi szabályok a MAGYAR FENNTARTHATÓSÁGI KÖZPONT Alapítvány honlapján olvashatók.
A módszertan az MFKA honlapjánAz írás alapja a MAGYAR FENNTARTHATÓSÁGI KÖZPONT Alapítvány módszertani összefoglalója: Társadalmi hatásmérés